股权投资基金的分类与体系解析
股权投资基金(Private Equity Fund,PE Fund)是指以非公开方式向合格投资者募集资金,主要对非上市企业进行权益性投资,并通过上市、并购、股权转让等方式退出的投资基金。根据不同的分类标准,股权投资基金可以分为多种类型。以下从组织形式、投资阶段、投资领域、资金属性与运作方式四个主要维度进行系统划分。
一、按组织形式分类
- 公司型基金:以有限责任公司或股份有限公司形式设立,投资者作为股东,基金具有独立法人资格。管理人可以是内部或外部机构,治理结构较规范,但存在双重征税问题(除非选择合伙制税收穿透)。
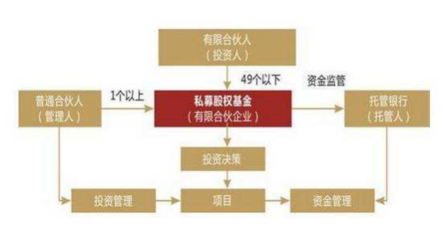
- 合伙型基金:最主流的形式,采用有限合伙制,投资者为有限合伙人(LP),基金管理人为普通合伙人(GP)。GP承担无限责任并执行合伙事务,LP以出资额为限承担有限责任。税收穿透,避免双重征税。
- 契约型基金:基于信托契约或资产管理合同设立,不具备法人资格,由管理人代为持有股权或资产。常见于私募证券基金,但在私募股权领域应用较少,主要受资管新规影响。
- 信托型基金:以信托计划为载体,投资者为委托人兼受益人,受托人(信托公司)管理信托财产。在国内私募股权实践中,信托型PE曾因“股权代持”而受到限制,目前多用于通道业务。
二、按投资阶段分类
- 天使投资基金:投资于种子期、初创期的企业,金额较小,风险极高,通常换取早期股权。常与孵化器、加速器结合。
- 创业投资基金(VC Fund):投资于成长期、早中期的创新企业,关注技术、商业模式和管理团队,单笔投资通常在数百万至数千万。帮助企业在产品开发、市场拓展和后续融资中成长。
- 成长型基金(Growth Fund):投资于已经形成一定收入和利润、处于快速扩张期的企业,通常用于扩大产能、开拓市场或进行并购整合,风险较VC低。
- 并购基金(Buyout Fund):投资于成熟企业,通过收购控股权或显著股权,改善运营、整合资源,最终以更高估值出售或上市退出。又可细分为杠杆收购(LBO)、管理层收购(MBO)等。
- 夹层基金(Mezzanine Fund):介于优先债和股权之间的夹层融资,常提供可转换债券或优先股,风险收益介于债权和股权之间。
- Pre-IPO基金:投资于上市前阶段的企业,帮助企业完成上市前改制、规范财务和法律,追求较快上市退出,风险相对较低,但受IPO政策影响大。
三、按投资领域或行业分类
- 综合型基金:不限定行业,覆盖科技、消费、医疗、制造等多个领域分散投资。
- 行业专注型基金:如医疗健康基金、TMT(科技、媒体、通信)基金、新能源基金、消费基金、高端制造基金等,聚焦特定产业链。
- 地域型基金:如中国基金、东南亚基金、跨境并购基金等,投资地域明确。
四、按资金属性与运作方式分类
- 人民币基金与美元基金:按币种划分,人民币基金受国内监管(证监会、基金业协会)更直接;美元基金通常采用离岸架构(开曼等),投资红筹或VIE结构企业。
- 政府引导基金:由政府出资设立,引导社会资本进入特定领域(如创业投资、战略新兴产业),常要求返投比例和区域限制。
- 市场化母基金(FOF):投资于多个股权投资基金,分散风险,不直接投项目。可分为政府引导母基金和商业化母基金。
- 直投基金与母基金:直投基金直接对企业投资;母基金通过持有子基金份额间接投资。
五、其他实务分类
- 按退出方式侧重:如上市导向型基金、并购退出型基金、股权转让型基金。
- 按投资规模:大型基金(单只规模超10亿美元/50亿人民币)、中型基金、小型基金。
- 按管理人背景:券商系、银行系、保险系、央企系、民营系、外资系、产业系(CVC)等。
需要说明的是,上述分类并非互斥,一只基金可能同时符合多种标签,例如“人民币合伙型创业投资基金”或“美元并购基金”。实际运用中,组织法律形式、监管归属和投资策略往往交叉共存。
在实务中,中国的股权投资基金主要受中国证券投资基金业协会(AMAC)登记备案管理,并依据《私募投资基金监督管理条例》等法规运作。投资者在选择或参与基金时,需要关注管理团队历史业绩、投资策略一致性、费用结构(管理费、Carried Interest)、退出路径和法律合规性,并根据自身风险承受能力与资金期限做出判断。
如若转载,请注明出处:http://www.changgen88.com/product/43.html
更新时间:2026-09-21 18:14:29